बचत गर्ने बानी, खर्च गर्न त्रास: अवकाशपछि रकम खर्च गर्न डराउँछन् धेरै अमेरिकीहरू

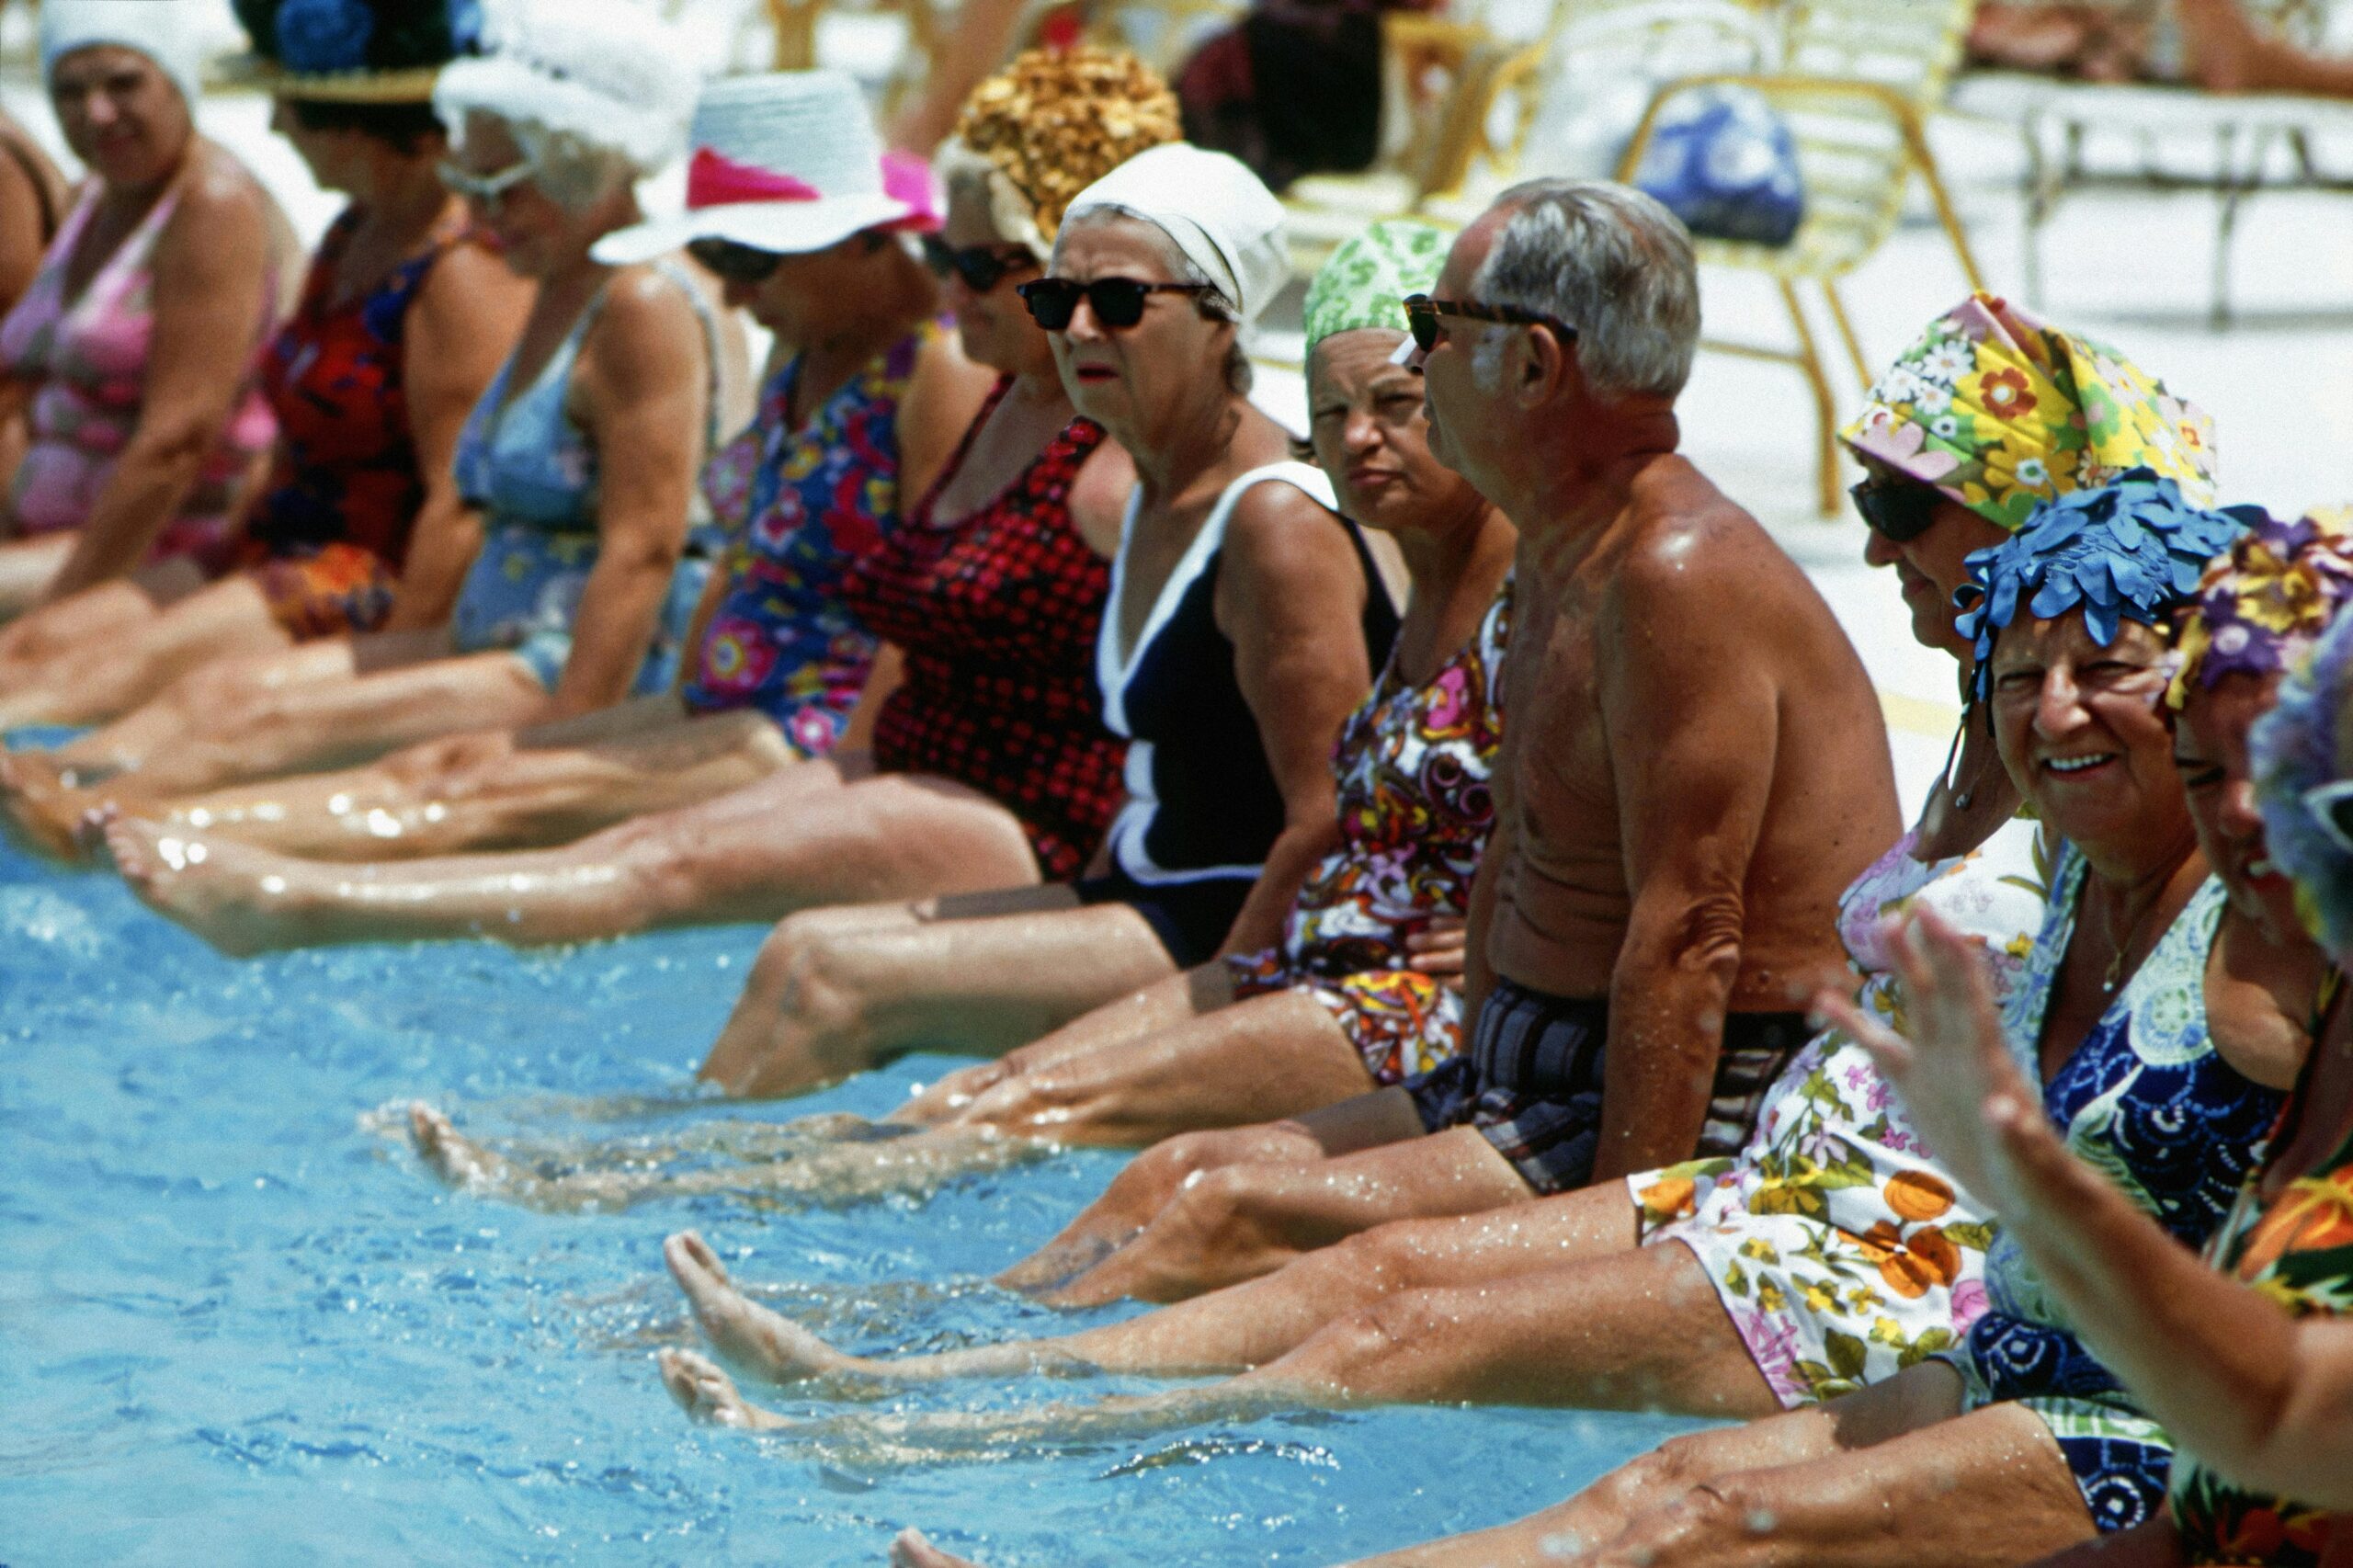
Photo: Documerica/ Unsplash




अमेरिकीहरूलाई आफ्नो पूरा करिअरभरि अवकाशका लागि बचत गर्न र एउटा ठूलो कोष खडा गर्न सिकाइन्छ-अझ, त्यो रकमलाई कहिल्यै नचलाउन सल्लाह दिइन्छ। तर जब कामको जीवन सकिन्छ, अवकाशप्राप्त व्यक्तिहरूबाट त्यही जोगाएको रकम निकालेर खर्च गर्ने अपेक्षा गरिन्छ।
धेरै अमेरिकीहरूका लागि बचत गर्ने बानीबाट खर्च गर्ने बानीमा ढल्किनु पटक्कै सहज छैन।
हालै ‘एलियान्ज लाइफ’ ले गरेको एक सर्वेक्षणअनुसार, ३९ प्रतिशत अवकाशप्राप्त व्यक्तिहरूले आफ्नो रिटायरमेन्टको बचत खर्च गर्न धेरै हिचकिचाउने बताएका छन्। त्यस्तै, काम गर्ने उमेरका ७१ प्रतिशत अमेरिकीहरूले पनि अवकाशपछि आफ्नो सञ्चित रकम खर्च गर्न गाह्रो हुने अपेक्षा व्यक्त गरेका छन्।
वित्तीय सल्लाहकारहरूका अनुसार उनीहरूको कामको एउटा ठूलो हिस्सा भनेकै आफ्ना धनी ग्राहकहरूलाई समेत रिटायरमेन्टको पैसा खर्च गर्न मनाउनु हो।
डलासकी प्रमाणित वित्तीय योजनाकार मेलिसा कक्स भन्छिन्, “जो मानिस जीवनभर सबै थोक बचत गर्न अभ्यस्त भएको छ, उसलाई सेभेन-इलेभेनमा गएर कप अफ कफीका लागि ५ डलर खर्च गराउन पनि धेरै कठिन हुन्छ।” कक्सका अनुसार उनका लगभग आधा ग्राहकहरू अवकाशपछिको रकम खर्च गर्न निकै सङ्घर्ष गर्छन्। “मेरो एक जना मनपर्ने ग्राहक हुनुहुन्छ, म उहाँलाई पैसा खर्च गर्न व्यावहारिक रूपमा बिन्ती नै गरिरहेकी हुन्छु। उहाँलाई छुट्टीको धेरै खाँचो छ, तर पनि उहाँ जानै मान्नुहुन्न।”
वित्तीय योजनाकारहरूले अवकाशको समग्र प्रक्रियालाई मुख्यतया दुई वटा भिन्न चरणहरूमा विभाजन गरेर हेर्ने गर्छन्। पहिलो चरणलाई ‘सञ्चय चरण’ भनिन्छ, जुन मानिसको सक्रिय कामकाजी जीवनसँग जोडिएको हुन्छ। यस अवधिमा व्यक्तिहरूले नियमित आम्दानी गर्छन्, विभिन्न क्षेत्रमा लगानी बढाउँछन् र ४०१(के) जस्ता अवकास खाताहरू वा अन्य बचत माध्यमहरूमार्फत आफ्नो भविष्यका लागि ठूलो कोष खडा गर्ने प्रयास गर्छन्। यो समय पूर्ण रूपमा सम्पति जोड्ने र बढाउनेमा केन्द्रित हुन्छ।
दोस्रो चरणलाई भने ‘वितरण चरण’ भनिन्छ, जुन कामबाट अवकाश लिएपछि सुरु हुन्छ। यस चरणमा पुगेपछि व्यक्तिले जीवनभर मेहनत गरेर जोगाएको र बढाएको त्यही सञ्चित कोषबाट नियमित रूपमा रकम निकालेर आफ्ना दैनिक खर्चहरू चलाउनुपर्ने हुन्छ। सक्रिय आम्दानी रोकिसकेकाले बचत गरिएको रकमलाई नै सही ढङ्गले व्यवस्थापन गर्दै खर्च गर्नु यस चरणको मुख्य विशेषता हो।
धेरैका लागि यो दोस्रो चरण निकै डरलाग्दो हुन्छ। ह्युस्टनका वित्तीय योजनाकार जोनाथन स्वानबर्ग भन्छन्, “हामी सबै आफ्नो नियमित तलब खर्च गर्न अभ्यस्त हुन्छौँ, तर रिटायरमेन्टको बचत खर्च गर्ने बानी हुँदैन। आफ्नो पोर्टफोलियो घट्दै गएको देख्दा मानसिक तनाव हुनु स्वाभाविकै हो।”
काम गर्ने उमेरमा अप्रत्याशित खर्च वा ठूलो खरिद आएमा थप काम गरेर वा तलब बढाएर त्यसलाई धान्न सकिन्छ। तर अवकाशपछिको आम्दानी प्राय: निश्चित वा सीमित हुन्छ। सेन्ट लुइसका वित्तीय योजनाकार पिटर लाजारोफ भन्छन्, “त्यतिबेला तपाईँको नियन्त्रणमा रहने एउटै कुरा भनेको तपाईँको खर्च मात्र हो।”
६८ वर्षका गेरी एलाम सन् २०२० मा जनरल इलेक्ट्रिकको जागिरबाट अवकाश भए। उनी सधैँ आफ्नो क्षमताभन्दा कम खर्च गरेर बस्ने गर्थे। उनका वित्तीय सल्लाहकारले उनलाई अवकाशका लागि पर्याप्त पैसा छ भनेका थिए, तर उनको मुख्य समस्या भनेकै पैसा खर्च गर्न सिक्नु थियो।
“मेरो लागि सबैभन्दा ठूलो परिवर्तन भनेको बचतकर्ताबाट खर्चकर्ता बन्नु हो,” उनले भने, “अहिले म दुई-तीन सय डलरभन्दा माथिको जुनसुकै खरिदमा पनि धेरै सोच्न थाल्छु।”
लाजारोफका अनुसार राम्रा बचतकर्ताहरू नै अवकाशपछि खर्च गर्नमा सबैभन्दा कमजोर साबित हुन्छन्। “जीवनभर ठूलो पोर्टफोलियो बनाउनेहरू असल बचतकर्ता हुन्, र असल बचतकर्ताहरू परिभाषा अनुसार नै खर्च गर्नमा हिचकिचाउँछन्। उनीहरू आफ्नो आँखाअगाडि पैसा बाहिर गएको हेर्न सक्दैनन्।”
अवकाशप्राप्त व्यक्तिहरूमा पैसा सिद्धिने ठूलो डर हुन्छ। धेरै अमेरिकीहरू यो डरलाई मृत्युभन्दा पनि ठूलो मान्छन्। ‘एलियान्ज’ का उपभोक्ता अन्तर्दृष्टिका उपाध्यक्ष केली लाभिग्ने भन्छन्, “पैसा नसकियोस् भन्ने सोच्नु स्वाभाविक हो, तर यसका कारण आफ्ना लागि साँच्चै महत्त्वपूर्ण कुराहरू पन्छाउनु पनि बुद्धिमानी होइन।”
लाजारोफ आफ्ना ग्राहकहरूमा दुई प्रकारका जोखिम देख्छन्: १. धेरै खर्च गरेर पैसा सकिने जोखिम। २. एकदमै कम खर्च गरेर पछि पछुताउँदै मर्नुपर्ने जोखिम।
“यदि तपाईँ पैसा सकिने डरमा मात्रै बाँच्नुभयो भने, पर्याप्त खर्च गर्न सक्नुहुन्न र अन्त्यमा पछुतोका साथ बित्नुपर्ने हुन्छ,” उनी भन्छन्। यही डरका कारण धेरैले आफ्नो सपनाको यात्रा वा पहिलो क्लासको हवाई टिकटजस्ता खुसीहरू त्याग्ने गर्छन्।